sexta-feira, 4 de fevereiro de 2011

O crescimento Exponencial Aplicado aos seus Investimentos


O que é Crescimento Exponencial?
A maioria das pessoas não é capaz de perceber os efeitos do crescimento exponencial.

Para tanto, é necessário entender como ele funciona.
Teoricamente, ele ocorre quando a taxa de crescimento de uma função matemática é proporcional ao valor atual da função. É também conhecido como crescimento geométrico.

Alguns exemplos reais são:
  • O número de microorganismos em uma cultura de bactérias crescerá exponencialmente.
  • Um vírus tipicamente irá se espalhar exponencialmente a princípio.
  • O crescimento da população humana, se o número de nascimentos e óbitos por ano permanecerem nos níveis atuais.
  • Taxas de juros compostas, a uma nível constante de juros, provocam o crescimento exponencial do capital.

Com relação aos juros compostos, que são intimamente relacionados com o crescimento exponencial, Albert Einstein, fascinado com suas implicações matemáticas, disse: "É a maior descoberta matemática de todos os tempos." E, se utilizado de forma correta, pode ser a maior descoberta para os seus investimentos.

Vamos focar no caso de um investimento fictício.
Se 100.000,00 unidades monetárias for investido em um fundo que remunere 12,68% ao ano (1% ao mês) - considerando uma taxa nominal de retorno * - digamos, por dez anos, teremos o seguinte crescimento de capital.

* Já aprendemos sobre taxas de retorno nominais e reais em Como a inflação corrói seus investimentos

Nada realmente impressionante, não é? O crescimento inicial do investimento parece ser linear (crescimento aritmético) não exponencial.

O gráfico acima mostra um progresso inexpressivo de nosso investimento. Desta perspectiva, não vamos chegar a lugar algum. Mas se nos entendermos realmente o potencial do crescimento exponencial, podemos perceber que os resultados estão apenas começando a aparecer.
Na maioria das vezes mal podemos compreender as implicações do crescimento exponencial na prática; ele é frequentemente mal compreendido pelo nosso senso comum.
Implicações do crescimento exponencial
A estória a seguir pode ilustrar isto claramente:

Um cortesão apresentou-se ao rei persa com um lindo tabuleiro de xadrez, feito à mão (Um tabuleiro tem 64 casa, 32 pretas e 32 brancas).
O rei perguntou o que ele gostaria de receber em troca deste presente e o cortesão surpreendeu o rei pedindo um grão de arroz para a primeira casa, dois grãos para segunda, quatro grãos na terceira, etc. (um crescimento exponencial). O rei prontamente concordou e pediu para que trouxessem o arroz para o cortesão.
Tudo correu bem no início, mas o pedido exigia mais de um milhão de grãos de arroz na casa 21, mais de um trilhão na 41 e simplesmente não haveria arroz suficiente no mundo para preencher as casa finais.

Para preencher o tabuleiro de acordo com o pedido do cortesão seria necessário uma pilha de arroz maior que o monte Everest!


O crescimento exponencial é caracterizado por uma curva ascendente acelerada como o gráfico de crescimento de uma população, abaixo:


Os resultados reais do crescimento exponencial aplicados aos nossos investimentos pode ser observado se analisarmos os resultados em um período mais extenso de tempo. Vamos ver a evolução do nosso investimento fictício por um período de 30 anos e com a mesma taxa de juros:
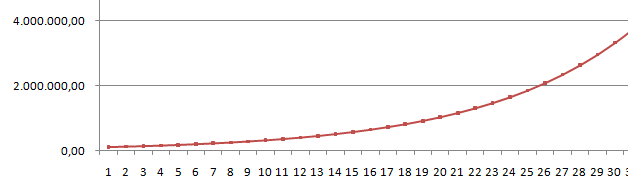

Muito legal! Se investir 100.000,00 unidades monetárias por 30 anos com uma taxa de juro de 12,68% por ano, vamos possuir quase 4 milhões .
Concluíndo
Para a maioria das pessoas, um período de 30 anos para investir dinheiro e aguardar seu crescimento não é algo prático.
Mas pense em seus filhos, ou em si mesmo se você é jovem o suficiente. Você pode garantir um futuro tranquilo para seus filhos usando o poder do crescimento exponencial.

segunda-feira, 8 de novembro de 2010

Como a inflação corrói seus investimentos


O que é Inflação?
O conceito econômico de inflação pode ser definido como a desvalorização da moeda que causa um aumento no nível geral de preços de bens e serviços na economia ao longo de um período de tempo (veja Inflação - O pior inimigo de seu dinheiro ).

Devido à inflação descontrolada, a nota do Zimbabwe mostrada abaixo não é suficiente para comprar nem um biscoito!


Como a inflação pode me afetar?
A taxa de inflação é importante, pois representa a taxa na qual o valor real de um investimento é corroído e em que velocidade ocorre a perda do poder aquisitivo da moeda corrente ao longo do tempo. A inflação também diz aos investidores qual a taxa de retorno real que seus investimentos devem ter para não perder dinheiro com um investimento.

Vamos supor que uma mercadoria possa ser comprada hoje por $10 e a taxa de inflação seja 5% ao ano. Teoricamente, 5% de inflação significa que a mesma mercadoria custará 5% mais caro daqui há um ano, ou seja, $10.50.

No tocante aos seus investimentos, se a taxa de inflação não for considerada, a taxa de retorno de um investimento será uma taxa nominal de retorno e não uma taxa real de retorno.

A taxa real de retorno é o retorno anual realizado em um investimento, que é ajustada pelas variações de preços devido à inflação ou a outros efeitos externos. Ela expressa a taxa nominal de retorno em termos reais, o que mantém o poder de compra de um determinado nível de capital constante ao longo do tempo.

Por exemplo, se você investir em um fundo que paga juros de 5% ao ano e a taxa de inflação é atualmente de 3% ao ano, então o retorno real de seu investimento será de 2%. Em outras palavras, embora a taxa nominal de retorno sobre seu investimento é de 5%, a taxa de retorno real é de apenas 2%, o que significa que o valor real de seu investimento só aumentou em 2% durante um período de um ano.

Veja o seguinte exemplo:

Você pode calcular o retorno de $ 10.000 investidos a uma taxa nominal de retorno de 10%, com uma taxa real de retorno de 7%, correspondendo a inflação, por 20 anos com juros composto anualmente, usando esta fórmula:

Valor Futuro (VF) = 10,000 x (1 + taxa de retorno) ^ período de tempo


Utilizando a taxa nominal de retorno você obteria:

VF = 10,000 x (1 + 0.1) ^ 20 = 67.275,00


Utilizando a taxa real de retorno,, ou seja, levando em conta a inflação, você obteria:

VF = 10,000 x (1 + 0.07) ^ 20 = 38.697,00


Uma diferença substancial, não é? Por isso, sempre que for decidir sobre um investimento é necessário sempre considerar a taxa de inflação e determinar a taxa real de retorno que seu investimento terá.

Concluíndo
Se a taxa de inflação é significativa, a taxa de retorno de um investimento será menor do que a taxa nominal de retorno anunciada. Poupadores, na verdade, perderão dinheiro ao investir se a taxa nominal de retorno for inferior à taxa de inflação.

Como a inflação corrói os seus investimentos, você deve sempre considerá-la quando for decidir entre opções de investimentos, uma vez que há uma diferença significativa entre as taxas de retorno nominal e real!

segunda-feira, 1 de novembro de 2010

Inflação - O pior inimigo de seu dinheiro


O que é inflação?
O conceito econômico de inflação pode ser definido como a desvalorização da moeda que causa um aumento no nível geral de preços de bens e serviços na economia ao longo de um período de tempo.
O termo inflação, portanto, se refere à desvalorização da moeda, e não ao aumento de preços dos bens. O aumento de preços é uma consequência da inflação e não a sua causa.

Quando a moeda se desvaloriza, o nível de preços sobe, cada unidade monetária compra menos bens e serviços; consequentemente, a inflação é uma erosão no poder de compra do dinheiro – uma perda no valor real do meio interno de troca (dinheiro) da economia.

Com a subida dos preços, o dinheiro compra menos a cada ano; em outras palavras, quando a inflação está presente, seu dinheiro vale cada vez menos...

A magnitude da inflação - a taxa de inflação - é normalmente divulgada na forma de algum índice anualizado que acompanha a variação de preços no mercado.

Histórico da taxa de inflação nos Estados Unidos

Como a inflação funciona?
O aumento na quantidade de oferta de dinheiro ou na oferta de moeda global na economia (degradação do meio de troca) já ocorreu em muitas sociedades ao longo da História, mudando com as diferentes formas de dinheiro já utilizadas.

Por exemplo, quando o ouro era usado como moeda corrente (veja O Padrão-ouro - Dinheiro versus Moeda corrente), o governo podia coletar as moedas de ouro, fundi-las, misturá-las com outros metais como prata, cobre ou chumbo, e reeditá-las com o mesmo valor nominal. Ao fazer isso, o governo torna-se capaz de emitir mais moedas sem a necessidade de aumentar também a quantidade de ouro usada para fazê-las. Quando o custo de cada moeda é reduzido desta forma, desvalorização da moeda, a conseqüência é a inflação.

Esta prática aumenta a oferta de dinheiro, mas, ao mesmo tempo, reduz o valor relativo de cada moeda. Como o valor relativo das moedas torna-se menor, os consumidores devem utilizar mais moedas para comprar os mesmos bens e serviços. Assim, estes bens e serviços sofrem um aumento de preço devido ao valor de cada moeda ter sido reduzido.

A adoção do dinheiro fiat (papel moeda) (veja The Gold Standard - Money versus Currency) por muitos paises, a partir do século XVIII, provocou variações muito maiores na oferta de dinheiro, provocando, cosequentemente, inflação ou hiperinflação (episódios de taxas de inflação extrema muito superiores às observadas em períodos anteriores na mesma economia). A hiperinflação sofrida pela República de Weimar da Alemanha, logo após a Primeira Guerra Mundial, é um exemplo notável.

Como você é afetado pela inflação?
É um fato que as pessoas costumam confundir os valores nominais e reais em sua vida quotidiana, por isso são enganados pelos efeitos da inflação. Por exemplo, um trabalhador poderá ganhar um aumento de 6 % em seu salário - dando a impressão de que ele ou ela está em melhor situação em termos reais. No entanto, se a taxa de inflação no mesmo período foi de 6 %, em termos reais, não houve crescimento da renda.

Seus investimentos também podem ser seriamente afetados pela taxa de inflação (veja Como a inflação corrói seus investimentos). Poupadores perderão se as taxas de juro nominais forem inferiores à inflação - levando a taxas de juros negativas. Por exemplo, um investimento pode receber uma taxa de 3% de juros nominal, mas se a taxa de inflação anual é de 5%, então a taxa real de juros desse investimento é de -2%.

Concluíndo
A inflação é uma consequência do aumento da oferta de moeda na economia e os preços irão subir como uma conseqüência inevitável.

As principais consequências da inflação alta são:
  • Aumento do custo de vida;
  • Níveis baixos de investimentos nacionais e estrangeiros devido à instabilidade economica e política;
  • Desencorajamento do ato de poupar já que o valor real do dinheiro poupado diminui;
  • Os investimentos de longo prazo serão desencorajados;
  • O valor real dos salários irão cair drasticamente;

sexta-feira, 29 de outubro de 2010

O Padrão-ouro - Dinheiro versus Moeda corrente


Antes do surgimento do dinheiro
Desde o início, nossa sociedade sentiu a necessidade de uma maneira de trocar recursos. O Escambo foi provavelmente a primeira solução criada para a troca de recursos ou serviços entre as pessoas.

A partir de 9000-6000 aC, o gado era usado frequentemente como uma unidade de troca. Mais tarde, quando a agricultura se desenvolveu, as pessoas usavam as colheitas para a troca.

O escambo tem vários problemas, principalmente a dificuldade de conciliar as necessidades de cada um dos comerciantes. Se um produtor de trigo precisa de parte da colheita de um agricultor de frutos, uma troca direta nem sempre é possível, já que as frutas da época poderiam se estragar antes da colheita de grãos. A solução foi promover a troca de frutas por trigo indiretamente através de uma terceira mercadoria, uma matéria-prima intermediária - a moeda-mercadoria intermediária torna o mercado mais líquido.

A escrita, inventada na Mesopotâmia cerca de 3100 aC, teve seu uso principal, e provável motivação para seu desenvolvimento, a contabilização das trocas realizadas entre as pessoas.

Moeda cunhada
A primeira Moeda cunhada foi a moeda feita de Electrum (liga de ouro e prata que ocorre naturalmente) com uma cabeça de leão, cunhada na região da Lydia por volta de 610-560 aC.


Embora principalmente o ouro e a prata tenham sido usados para cunhar moedas, outros metais também foram utilizados. Por exemplo, a antiga Esparta cunhava moedas de ferro para desencorajar os cidadãos de se envolver no comércio exterior.

Um importante efeito de moedas foi o controle que os governos passaram a ter para o lançamento do dinheiro no mercado. Eles também podiam manipular a oferta de moedas. Isso foi feito por vários imperadores romanos, que reduziam o teor do metal precioso das moedas romanas quando precisavam de dinheiro, misturando com cobre ou outros metais menos precisosos.

O nascimento do Sistema Bancário
O conceito do Sistema Bancário originou-se na Babilônia cerca de 3000 aC devido às atividades de templos e palácios que forneceram lugares seguros para o armazenamento de objetos de valor.

Por volta do século XVI, uma nova forma de dinheiro apareceu. Em vez de tomar a forma de moedas de ouro ou prata, o novo dinheiro era composto promessas escritas em pedaços de papel.

Os banqueiros da época eram os ourives, eles tinham as instalações e os equipamentos necessários para trabalhar com metais preciosos. Assim se iniciaram na prática de armazenar o ouro de outras pessoas, um serviço pelo qual os ourives passaram a cobrar uma taxa; o fundamento do nosso sistema bancário moderno.

O Padrão-Ouro
O Padrão-Ouro é um sistema monetário no qual a unidade econômica padrão é uma quantidade determinada de ouro.
Sob este tipo de sistema, o dinheiro é "endossado por ouro" e os fundos nacionais e outras formas de dinheiro (depósitos bancários e notas) podem ser livremente convertidas em ouro a um preço fixo.

Após a extinção do padrão-ouro, os governos puderam imprimir tanto dinheiro quanto o desejado, já que, para isto, não era necessário ter ouro suficiente para endossá-lo. O diinheiro tornou-se uma Moeda Corrente , e há uma enorme diferença entre dinheiro e moeda corrente.

Moeda Fiduciária (Fiat money)
Entra em cena a Moeda Fiduciária (Fiat money). Este termo se refere ao dinheiro que não é apoiado por reservas de outra mercadoria valiosa.

O termo deriva da palavra latina fiat, que significa "faça-se", devido ao dinheiro ser criado por decreto governamental. Quando a moeda fiduciária (o dinheiro que é intrinsecamente inútil, é usado apenas como um meio de troca) é utilizado, o termo moeda fiduciária é usado. Hoje, a maioria das moedas nacionais são moedas fiduciárias, incluindo o dólar dos EUA, o euro e todas as outras moedas de reserva, e tem sido assim desde as medidas econômicas de Nixon em 1971.

Quase todos os países adotam o sistema de moeda fiduciária. O valor dessa moeda é definido pela oferta e procura de dinheiro e de outros bens e serviços na economia. Os preços para os bens e serviços, incluindo o ouro e a prata, podem oscilar em função das forças de mercado.

Sem o padrão-ouro, o governo está livre para produzir seu próprio dinheiro, em qualquer quantidade desejada. Quando o governo produz dinheiro mais rapidamente do que o crescimento econômico, a oferta de dinheiro alcança o valor econômico. Isso leva a um fenômeno econômico chamado inflação (ver Como a inflação corrói seus investimentos).

Portanto, não é surpreendente que o valor intrínseco do ouro aumentou muito desde então, como podemos ver abaixo:

Concluíndo
O Dinheiro tem valor real intrínseco, ou seja, pode ser trocado a qualquer momento, pelo produto pelo qual está endossado. - como ouro, prata ou pedras preciosas

A Moeda Fiduciária, que não tem valor real, é uma forma mutuamente aceita como um meio de troca. Uma vez que não é apoiado por nada, seu valor é baseado na sua capacidade para ser distribuída ou ser aceita pelas pessoas.